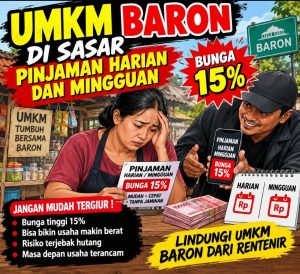
 NGANJUK, BeritaTKP.com — Kebutuhan modal menjadi salah satu persoalan yang dihadapi pelaku Usaha Mikro, Kecil, dan Menengah (UMKM). Modal memang penting untuk menjaga usaha tetap berjalan dan berkembang, tetapi kebutuhan tersebut jangan sampai dimanfaatkan melalui praktik pinjaman dengan bunga maupun biaya yang tinggi sehingga justru membuat pelaku usaha semakin sulit keluar dari persoalan utang.
Informasi mengenai praktik pinjaman mingguan yang menyasar pelaku UMKM di wilayah Kecamatan Baron kini menjadi perhatian LSM Forum Aspirasi dan Advokasi Masyarakat (FAAM) DPC Nganjuk. FAAM menilai persoalan tersebut perlu dilihat secara menyeluruh, bukan hanya dari sisi adanya utang, tetapi juga dari legalitas pemberi pinjaman, perjanjian, besaran bunga, biaya tambahan, hingga cara penagihan kepada masyarakat.
Sebagai langkah awal, FAAM berencana mendorong audiensi bersama Paguyuban UMKM Baron dan Forkopimcam Baron. Audiensi tersebut diharapkan menjadi ruang untuk mendapatkan informasi dan klarifikasi mengenai praktik pinjaman mingguan yang berkembang di tengah pelaku usaha sekaligus mendorong pemerintah melakukan pemeriksaan apabila ditemukan hal-hal yang perlu ditindaklanjuti.
Salah satu informasi yang menjadi perhatian FAAM adalah adanya pinjaman dengan bunga yang disebut dapat mencapai sekitar 15 persen dalam satu bulan. Angka tersebut tentu perlu diklarifikasi terlebih dahulu, termasuk apakah angka 15 persen tersebut benar-benar merupakan bunga atau merupakan gabungan antara bunga, biaya administrasi, potongan awal, denda maupun komponen pembayaran lainnya.
Namun apabila angka tersebut benar merupakan bunga pinjaman, maka persoalannya menjadi serius, khususnya apabila pemberi pinjaman mengaku sebagai Koperasi Simpan Pinjam (KSP) atau Unit Simpan Pinjam (USP) Koperasi.
FAAM mengingatkan bahwa koperasi bukan berarti bebas menentukan bunga dan cara penagihan sesuka hati. Kegiatan usaha simpan pinjam koperasi memiliki ketentuan yang harus dipatuhi, termasuk mengenai bunga, perjanjian dan tata kelola koperasi.
Dalam artikel ini, ketentuan tersebut sebelumnya disebut berdasarkan Pasal 27 ayat (3) Permenkop UKM Nomor 8 Tahun 2023. Namun, untuk memastikan pemberitaan tidak keliru dalam menyebut norma, FAAM meminta agar dasar hukum dan ketentuan bunga yang sebenarnya diterapkan kepada koperasi tersebut nantinya diperiksa langsung melalui dokumen koperasi, perjanjian pinjaman, serta ketentuan kementerian yang berlaku.
“Kalau benar ada koperasi yang memberikan pinjaman dengan bunga 15 persen dalam satu bulan, kami meminta Dinas Koperasi melakukan pemeriksaan. Jangan hanya melihat nama koperasinya, tetapi periksa badan hukumnya, izin dan kegiatan usahanya, perjanjian, struktur bunga, biaya administrasi, denda dan seluruh kewajiban yang dibebankan kepada peminjam,” tegas Achmad.
Menurut FAAM, masyarakat juga perlu mendapatkan kejelasan mengenai status pihak yang memberikan pinjaman. Apakah benar merupakan koperasi berbadan hukum, apakah kegiatan tersebut dilakukan sesuai kegiatan usaha koperasi, apakah peminjam merupakan anggota, dan apakah mekanisme pinjaman yang diterapkan sesuai dengan ketentuan koperasi.
Hal tersebut penting karena tidak setiap kegiatan pemberian pinjaman kepada masyarakat otomatis dapat disebut sebagai kegiatan koperasi. Begitu pula sebaliknya, penggunaan nama koperasi tidak serta-merta membuat seluruh praktik yang dilakukan menjadi sah tanpa pemeriksaan terhadap badan hukum, perizinan dan pelaksanaan kegiatan di lapangan.
Perhatian FAAM semakin menguat setelah salah satu pelaku UMKM mendatangi basecamp FAAM di Desa Waung, Kecamatan Baron, untuk menyampaikan pengaduan mengenai praktik penagihan pinjaman yang dialaminya.
Menurut pengaduan yang diterima FAAM, cara penagihan yang dilakukan pihak pemberi pinjaman disebut berlangsung dengan cara yang dinilai kasar. Bahkan, pelaku UMKM tersebut mengaku bahwa laci tempatnya berjualan didatangi dan digeledah, kemudian barang atau uang di dalamnya diambil untuk pembayaran utang.
FAAM menegaskan bahwa pengaduan tersebut masih harus diklarifikasi dan tidak boleh langsung dianggap sebagai fakta hukum sebelum dilakukan pemeriksaan. Namun apabila benar terdapat tindakan mengambil barang atau uang milik debitur secara sepihak tanpa dasar hukum atau persetujuan yang sah, persoalannya tentu berbeda dengan sekadar penagihan utang.
“Ini yang membuat kami prihatin. Kalau memang ada utang, penyelesaiannya harus berdasarkan perjanjian dan mekanisme hukum. Jangan sampai penagihan dilakukan dengan cara mengambil barang atau uang dari tempat usaha debitur secara sepihak. Kalau ada laporan seperti ini, harus diperiksa,” tegas Achmad.
Karena itu, FAAM meminta pelaku UMKM yang mengalami kejadian serupa tidak hanya menyampaikan cerita, tetapi juga mengamankan bukti. Bukti perjanjian, catatan pembayaran, bukti transfer, kuitansi, rekaman komunikasi, foto, video maupun keterangan saksi dapat menjadi bahan penting untuk mengetahui apa sebenarnya yang terjadi.
“Jangan hanya bercerita. Kalau memang ada kejadian, dokumentasikan dan sampaikan kepada kami atau kepada aparat penegak hukum. Data dan bukti itulah yang akan menjadi dasar untuk menentukan apakah ada pelanggaran hukum,” ujarnya.
Dalam audiensi yang direncanakan tersebut, FAAM juga akan mendorong pendataan terhadap praktik pinjaman mingguan yang berkembang di wilayah Baron. Hal yang perlu dilihat antara lain siapa pemberi pinjaman, apakah berbentuk koperasi atau perorangan, badan hukum dan izin usahanya, status peminjam sebagai anggota koperasi apabila mengatasnamakan koperasi, besaran bunga sebenarnya, biaya administrasi dan potongan, denda keterlambatan, sistem pembayaran, serta bagaimana cara penagihan dilakukan.
Menurut Achmad, pemeriksaan tersebut penting agar persoalan tidak berhenti pada persoalan “ada utang atau tidak”. Hubungan utang-piutang memang menimbulkan kewajiban bagi debitur untuk memenuhi pembayaran sesuai perjanjian, tetapi kewajiban tersebut tidak otomatis memberikan hak kepada kreditur untuk melakukan penagihan dengan cara yang melanggar hukum.
FAAM juga menyoroti apabila kegiatan pemberian pinjaman dilakukan oleh perorangan secara terus-menerus dan dijadikan sebagai mata pencaharian, khususnya apabila menggunakan mekanisme gadai. Dalam konteks tersebut, aspek perizinan dan bentuk kegiatan usahanya perlu diperiksa berdasarkan ketentuan hukum yang berlaku.
FAAM mengingatkan bahwa Pasal 273 UU Nomor 1 Tahun 2023 tentang KUHP tidak dapat diterapkan secara otomatis kepada setiap orang yang memberikan pinjaman. Unsur perbuatan, bentuk kegiatan, persoalan izin, dan unsur menjadikannya sebagai mata pencaharian tetap harus dibuktikan terlebih dahulu.
Demikian pula apabila kegiatan tersebut ternyata masuk dalam kegiatan Lembaga Keuangan Mikro atau sektor jasa keuangan lainnya, maka pemeriksaannya harus menggunakan rezim perizinan dan ketentuan yang sesuai. Karena itu, FAAM tidak ingin terburu-buru memberikan label ilegal sebelum seluruh fakta dan dokumen diperiksa.
Persoalan lainnya adalah dugaan cara penagihan yang dilakukan secara sepihak. Adanya utang tidak serta-merta memberikan kewenangan kepada pemberi pinjaman untuk mengambil barang milik debitur. Apabila dalam proses penagihan ditemukan unsur ancaman, kekerasan, pemaksaan, tipu muslihat atau perbuatan lain yang memenuhi unsur tindak pidana, maka persoalan tersebut harus diperiksa berdasarkan ketentuan pidana yang berlaku.
Untuk dugaan penipuan, misalnya, Pasal 492 UU Nomor 1 Tahun 2023 tentang KUHP mengatur mengenai tindak pidana penipuan. Namun penerapannya tetap harus didasarkan pada terpenuhinya unsur pasal dan alat bukti, bukan semata-mata karena adanya hubungan utang-piutang atau kegagalan membayar.
FAAM menegaskan bahwa langkah tersebut bukan bentuk penolakan terhadap koperasi. Justru koperasi yang sehat, transparan dan menjalankan kegiatan sesuai ketentuan harus mendapatkan perlindungan agar kepercayaan masyarakat terhadap koperasi tidak rusak akibat ulah pihak yang tidak bertanggung jawab.
“Kami tidak anti koperasi. Justru koperasi yang sehat dan menjalankan aturan harus dilindungi. Yang kami persoalkan adalah apabila ada kegiatan yang mengatasnamakan koperasi tetapi praktiknya tidak transparan atau tidak sesuai ketentuan,” ujar Achmad.
FAAM juga tidak ingin langsung menuduh pihak tertentu sebagai rentenir atau menyatakan telah terjadi tindak pidana sebelum ada pemeriksaan. Sikap FAAM adalah meminta persoalan tersebut dibuka secara terang melalui pemeriksaan dokumen dan fakta di lapangan.
“Kami tidak ingin menuduh tanpa bukti. Tetapi kami juga tidak ingin pemerintah diam ketika ada keluhan masyarakat. Periksa legalitasnya, periksa bunganya, periksa perjanjiannya dan periksa cara penagihannya. Dari situ akan terlihat apakah ada pelanggaran atau tidak,” tegasnya.
Menurut FAAM, pemerintah bersama pihak terkait perlu memastikan agar pelaku UMKM memperoleh akses pembiayaan yang sehat dan tidak justru terjebak dalam lingkaran utang. Modal seharusnya menjadi sarana untuk mengembangkan usaha, bukan menjadi beban yang terus menggerus pendapatan karena bunga dan biaya yang tidak transparan.
Melalui rencana audiensi dengan Paguyuban UMKM Baron dan Forkopimcam Baron, FAAM berharap persoalan tersebut dapat dibahas secara terbuka dan proporsional. Jika memang seluruh kegiatan pinjaman telah sesuai aturan, maka hal tersebut juga harus dapat dijelaskan kepada masyarakat. Sebaliknya, apabila ditemukan persoalan legalitas, ketidaksesuaian mekanisme atau cara penagihan yang melanggar hukum, maka harus ada langkah sesuai kewenangan masing-masing pihak.
“Kalau benar ada bunga sampai 15 persen sebulan dan ada cara penagihan seperti yang dikeluhkan masyarakat, ini harus menjadi perhatian serius. Jangan sampai UMKM Baron menjadi pasar empuk bagi praktik pembiayaan yang tidak jelas. Pemerintah harus hadir agar pelaku UMKM mendapatkan pembiayaan yang sehat dan terlindungi dari praktik pinjaman yang merugikan,” pungkas Achmad. (widi)